Voir les témoignages


Formation initiale · Crédit + assurance · niveau III · À associer
IOBSP niveau 3 crédit immobilier + IAS niveau 3 assurance emprunteur en ligne
Achetées ensemble, ces deux formations coûtent 436,50 € TTC au lieu de 485 €, grâce à la remise du panier : 54 heures 100 % en ligne pour les professionnels, notamment de l’immobilier, qui proposent en complément de leur activité le crédit immobilier et l’assurance emprunteur.
- 54 heures
- 100 % en ligne
- Deux livrets de stage pour l’ORIAS
Dernière mise à jour de la formation : 22/10/2026
au lieu de 485 € pour les deux formations
ou en 4 fois sans frais
0 € avec une prise en charge totale
Ajouter les deux au panier★★★★★ 4,9/5 sur Google · 250 avis

 Cours disponibles en audioà lire ou à écouter, au choix
 Fiches mémo à téléchargeravant chaque quiz, livret de révision à la fin
- Prise en charge possible
Avis de stagiaires
Ce qu’en disent nos stagiaires
« Formation utile pour connaitre le coté théorique du courtage en assurance »
« Elle a répondu à mes attentes »
« Excellente, facile à utiliser et intuitive. »
Les trois derniers avis publiés, issus de notre enquête de satisfaction auprès des stagiaires de l’IOBSP niveau 3 et l’IAS niveau 3. Lire tous les avis de nos stagiaires
Pourquoi Courtage Academy
Pourquoi suivre ces deux formations avec Courtage Academy
Deux capacités de niveau III
IOBSP de niveau III (article R. 519-10 du code monétaire et financier) pour le crédit immobilier, et IAS de niveau III (article R. 512-12 du code des assurances) pour l’assurance emprunteur.
100 % en ligne, à votre rythme
Accessible 24 h/24 et 7 j/7 depuis un ordinateur, une tablette ou un smartphone. 12 mois d’accès.
À lire ou à écouter
Les leçons existent aussi en version audio : vous pouvez alterner lecture et écoute.
Accompagné jusqu’au bout
Un formateur répond à vos questions par téléphone et par e-mail. Des quiz jalonnent les deux formations et mesurent vos acquis.
En vidéo
Découvrez comment se déroule la formation
- Une plateforme accessible 24 h/24 et 7 j/7, depuis un ordinateur, une tablette ou un smartphone.
- Des leçons à lire ou à écouter, des fiches mémo à télécharger et des quiz pour vérifier vos acquis.
- Une équipe pédagogique joignable par téléphone, par e-mail et par messagerie interne.
Programme
Le programme
Deux formations, à suivre à votre rythme :
 40 heuresIOBSP niveau 3 : crédit immobilier
 14 heuresIAS niveau 3 : assurance emprunteur
1. Environnement de la banque et l'assurance
1.1. Organisation du système bancaire international, européen et français
1.1.1. Présentation du secteur du crédit et de l’assurance.
1.1.2. La notion d’opérations de banque et de services de paiement.
1.1.3. Les différents partenaires des IOBSP : banques, sociétés financières, assurances.
1.2 La protection de la clientèle comme élément de la stabilité financière.
1.2.1 Le mandat
1.2.1.1 La prévention du conflit d’intérêt
1.2.1.2 Liens financiers et capitalistiques
1.2.1.3 Transparence sur les frais et sur la rémunération
1.2.1.4 Les Honoraires
1.2.2 La FISE
1.3 Le respect des règles de conformité des opérations à la réglementation et des règles de protection de la clientèle.
1.4 Le rappel de la législation en matière de lutte contre le blanchiment et le financement du terrorisme
1.4.1. Blanchiment des capitaux
1.4.2. Lutte contre le blanchiment d’argent et obligations légales
1.4.3. Le dispositif TRACFIN
Quiz : Conditions d’accès et d’exercices et lutte du blanchiment
2. Environnement du marché immobilier français
2.1 La structure du marché immobilier
2.1.3.1 Banques.
2.1.3.2 Sociétés financières
2.1.3.3 Assurances
2.1.4. Le mandatement bancaire et ses limites.
2.1.5. Les risques associés aux opérations et services dont ceux transmis à la clientèle.
QUIZ : Connaissance du contexte général ET Les différentes catégories réglementaires d’IOBSP
2.2 Les différents acteurs et leurs rôles
2.2.1. Les notaires
2.2.2. Les agents immobiliers
2.2.3. Les promoteurs
2.2.4. Les lotisseurs
2.2.5. Les constructeurs
2.2.6. Les conseillers en investissements financiers
2.2.7. Les conseillers en gestion de patrimoine
2.2.8 : Les Intermédiaires en opérations de banque et en services de paiement (IOBSP)
2.2.9. L’organisation et le fonctionnement de la publicité foncière
QUIZ : Les intervenants et le marché
2.3 Les bases du droit immobilier, les procédures d'achat d'un bien.....
2.3.1.1. Loi SCRIVENER
2.3.1.2. Loi CHATEL
2.3.1.3. Loi MURCEF
2.3.1.4. Loi SRU
2.3.2. Les établissements de crédit
QUIZ : L'environnement du crédit immobilier Rappel législatif
3. Encadrement de la distribution du crédit aux consommateurs relatifs aux biens immobiliers à usage résidentiels
3.1 Cadre normatif de la conclusion du contrat de crédit immobilier
3.1.1 : Le démarchage bancaire et financier
3.1.1.1 : Le démarchage bancaire et financier : définition
3.1.1.2 : Les interdictions faites au démarcheur
3.1.1.3 : Les règles de bonne conduite
3.1.1.4 : Le délai de rétractation
3.1.1.5 : Les sanctions
3.2 Cadre normatif de la conclusion du contrat de crédit immobilier
3.2.1. Capacité d’emprunt et de remboursement des candidats (notions générales sur
l’évaluation de la solvabilité).
3.2.2. Explications à fournir à l’emprunteur.
3.2.3. La fiche standardisée d’information.
3.2.4. Remise de l’offre de prêt ainsi que les explications à fournir.
3.2.5. Règles de bonne conduite de l’IOB afin de fournir une bonne information à
l’emprunteur
3.3 Démarche bancaire et financier et spécificités de la vente à distance
3.1.2.1 : La vente à distance de produits bancaires et financiers
3.2.2.2 : Le droit de rétractation
3.2.2.3 : Les obligations d’information
3.2.2.4 Règles spécifiques à la conclusion de contrats par voie électronique
3.2.2.5. Les sanctions
3.4 Connaissance des droits et obligations de l'emprunteur et du conjoint non emprunteur.
3.4.1. Le statut juridique des emprunteurs : célibataires, pacsés, mariés (les différents régimes matrimoniaux), divorcés ; et son incidence sur les conditions de prêt et la formation du contrat
3.4.2. Capacité
3.4.3. Validité du consentement du client (art. 1109 c.civ.)
3.4.4. Exécution des contrats de bonne foi (art. 1134 c.civ.)
3.4.5. Généralités sur les pratiques commerciales déloyales et illicites et leurs sanctions
3.4.6. Libertés individuelles, protection des données personnelles du client et respect du secret bancaire
3.4.7. Connaissance des droits et obligations de l’emprunteur et du conjoint non co-emprunteur, dès la formation du
contrat et en cours de son exécution
Quiz : Les Fondamentaux du droit commun
4. Les crédits immobiliers
4.1 Analyses des caractéristiques financières d'un crédit immobilier
4.1.1. Caractéristiques financières d’un crédit immobilier
4.2 Les techniques de financement
4.3 Les principaux prêts immobiliers.
4.3.1. Les prêts réglementés
4.3.2. Les prêts classiques
4.3.3. Le prêt Action Logement
4.3.4. Le prêt relais
4.3.5. Le prêt hypothécaire
4,4. La nature et les critères des différentes formes de crédit immobilier
4.5 Les dispositifs d'investissement locatifs
4.5.1. La réduction d’impôt Pinel (logements acquis jusqu’au 31 décembre 2024)
4.6 les actes susceptibles d'intervenir au cours de la vie du crédit
4.6.1. Le mandat
4.6.2. Définition de l’objet du prêt et du projet immobilier
4.6.3. Liste des informations à recueillir et documents nécessaires au dossier
4.6.4. L’adaptation du crédit proposé aux besoins du client : motivation
4.6.5 : Conditions de l’acquisition
4.6.6. Caractéristiques de l’emprunteur
4.6.7. La présentation de l’offre de prêt
4.6.8 : La gestion de l’offre de prêt
5. Les garanties
5.1 Les modalités de garantie des crédits et conditions de fonctionnement de la garantie
5.1.1. Modalités de garantie des crédits et conditions de fonctionnement de la garantie
5.1.2. Leurs limites
5.1.3. Notions générales sur les sûretés
5.1.4. Le cautionnement
5.2 Les différents types de garantie : garantie réelle et personnelle, hypothèque, PPD, cautionnement....
5.2.1. Les suretés réelles
5.2.2. Les garanties cautions d’une personne morale
5.2.3. La caution mutuelle professionnelle
5.2.4. Le nantissement ou les garanties sur un placement
5.2.5. La caution personnelle ou d’un particulier
6. Les assurances
6.1 Notion générales sur les assurances emprunteurs
6.2. Les risques couverts.
6.2.1. Le décès
6.2.2. L’invalidité
6.2.3. L’incapacité
6.2.4. La notion de « niveau de garantie équivalente »
Quiz : Les assurances des emprunteurs et risque de couverture
6.3 Le principe de déliaison de l'assurance et du prêt et la notion de "niveau de garantie équivalente"
6.3.1. Les garanties et niveaux de couvertures
6.3.2. Les équivalences
6.3.3. Les délais de mise en place d’un contrat d’assurance de prêt.
6.3.4. Que faire en cas de refus
6.3.5. Le droit à l’oubli
6.3.6. Les modes de calcul des primes d’assurance
6.4 la Fiche standardisée d'information
6.5 Le dispositif AERAS
7. Les règles de bonnes conduites
7.1. La protection du client
7.1.1. Connaissance du client.
7.1.2. La loi sur les discriminations.
7.1.3. Exigence de loyauté : obligation d’agir de manière honnête, équitable, transparente et professionnelle au mieux des droits et des intérêts des clients.
7.1.4. Connaissance des droits et obligations de l’emprunteur et du conjoint non coemprunteur.
7.1.5. Obligation d’information précontractuelle lors de l’entrée en relation.
7.1.6. Présentation des caractéristiques de la prestation.
7.1.7. Devoir de conseil ou de mise en garde et recueil des informations nécessaires.
7.1.8. Cas des contrats à distance.
7.1.9. Formaliser et documenter l’accompagnement du client.
7.1.10. Convention préalable sur les frais et les liens capitalistiques.
Quiz : Les règles de bonne conduite
7.2 Information et gestion de la relation clients Les bonnes pratiques
7.2.1. Obligations de transparence
7.2.2. Gestion du dossier
7.2.3. Annexe
7.2.4. Traitement des réclamations
7.2.5. Devoir de conseils
8. La prévention du surendettement et l'endettement responsable
8.1 La prévention du surendettement et l'endettement responsable
8.1.1. Présentation et caractéristiques de situations de surendettement
8.1.2. Connaissances et démarches nécessaires à la prévention du surendettement
8.1.3. Explications et avertissements à donner en cas de risque de surendettement
8.1.4. Présentation des principes et des procédures de traitement du surendettement
8.1.5. Risque auquel s’expose le prêteur en cas de surendettement de l’emprunteur, en particulier la possibilité pour les commissions de surendettement d’annuler en tout ou partie les dettes contractées par ce dernier
8.1.6. Le traitement du surendettement : commission de surendettement, organisation, fonctionnement, saisine, rôle de la Banque de France
Quiz : La prévention du surendettement et l'endettement responsable
8.2 La prévention des conflits d'intérêts
8.2.1. Dévoilement des mandats.
8.2.2. Liens financiers et capitalistiques avec les mandants ou les établissements de crédit ou de paiement
8.2.3. Transparence sur les frais et sur la rémunération de l’intermédiaire (contenu, limites)
9. Contrôles et sanctions
9.1. Connaissance des infractions et manquements relatifs au non-respect des règles figurant au titre Ier du livre III du code de la consommation et de leurs sanctions.
9.2. Les contrôles internes et l’arrêté du 3 novembre 2014 relatif au contrôle interne des entreprises du secteur de la banque, des services de paiement et des services d’investissement soumises au contrôle de l’Autorité de contrôle prudentiel et de résolution.
Votre parcours
Et après la formation ?
- Vous suivez les deux formationsà votre rythme, en ligne.
- Vous recevez vos justificatifsdeux livrets de stage et deux attestations de formation.
- Vous adhérez à une association et vous inscrivez à l’ORIASobligatoire pour les courtiers et leurs mandataires : l’association vérifie vos justificatifs, et c’est avec elle que vous faites votre inscription à l’ORIAS. Notre guide détaille les étapes.
- Une fois inscritvous suivez chaque année vos formations continues, dont les 7 heures de DCI pour le crédit immobilier.
Financement
Financer votre formation
Bon nombre de nos stagiaires sont intégralement financés : par leur OPCO s’ils sont salariés, par le FIF-PL ou l’AGEFICE s’ils sont indépendants, ou par France Travail (ex-Pôle emploi) s’ils sont demandeurs d’emploi.
Le CPF ne finance plus ces formations depuis le 1er janvier 2023. Un formateur peut vous accompagner dans vos démarches à tout moment.
Recevoir mon devis et ma convention Voir les aides possibles et les démarches
À la fin de la formation
Les documents remis
 Deux livrets de stage : IOBSP niveau 3 et IAS niveau 3
 Deux attestations de formation professionnelle
 Le livret de révision, qui réunit les fiches mémo, à télécharger
Objectifs de la formation
- Acquérir la capacité IOBSP de niveau III pour proposer du crédit immobilier à ses clients, à titre accessoire.
- Acquérir la capacité IAS de niveau III pour proposer l’assurance emprunteur, à titre accessoire.
- Obtenir les livrets de stage et attestations permettant l’inscription à l’ORIAS.
- Prérequisaucun ; un ordinateur et une connexion internet
- Publicagents immobiliers, promoteurs, constructeurs
- Durée54 heures
- Méthode100 % à distance
- Validationquiz en contrôle continu
- Remisdeux livrets de stage et deux attestations
Informations Qualiopi
Modalités pratiques
Programme de la formation IAS niveau 3
1. Le secteur de l'assurance
1.1 Modèle économique
1.2 Assurances
1.3 Les risques couverts
1.4 Le contrat d'assurance
1.5 Les métiers spécifiques à l'assurance
2. Notions générales sur les assurances des emprunteurs
2.1 : Généralités
2.1.1 L’assurance de prêt est-elle obligatoire ?
2.1.2 Avant la réforme
2.1.3 A partir de 2010 : Mise en place de la loi LAGARDE
2.1.4 A partir de 2014 : Mise en place de la loi Hamon
2.1.5 A partir de 2017 : La loi Sapin 2, pour résilier tous les ans
2.1.6 A partir de 2022 : la loi Lemoine, pour résilier à tout moment
2.2 Tarification et incidence sur les taux
2.2.1 Tarification collective ou individuelle, incidence sur les taux
2.2.2 Tarification collective = Contrat groupe.
2.2.3 Tarification individuelle = Délégation.
QUIZ : Savoir généraux
3. Les risques couverts
3.1 Introduction
3.2 : Le décès
3.3 : L'invalidité
3.4 : L'incapacité
4. Lexique des garanties
4.1 La garantie décès
4.2 La garantie P.T.I.A. Perte total et irréversible de l'autonomie
4.3 La garantie I.P.T. : Invalidité Permanente Totale, Invalidité + de 66%, 2ème catégorie Sécurité Sociale
4.4 La garantie I.P.P. Invalidité Permanente Partielle Invalidité entre 33 et 66% 1ère catégorie Sécurité Sociale
4.5 La garantie I.T.T. : Incapacité Temporaire de Travail suite à arrêt Maladie ou Accident
4.6 La garantie perte d'emploi
4.7 Pour résumer
4.8 La notion de « niveau de garantie équivalente »
4.9 Substituer une assurance emprunteur par une autre
4.10 La loi Bourquin et l'assurance de prêt immobilier
5. La tarification du risque emprunteur
5.1 Sélection médicale, risques professionnels ou sportifs
5.2. Tarification du risque aggravé (majoration, exclusion, franchise)
5.3 Le risque aggravé de santé : la convention AERAS
5.4 Le droit à l’oubli ?
6. Les modes de calcul des primes d’assurance
6.1 Les primes fixes
6.2 Les primes variables
7. Déontologie et règles de bonne conduite
QUIZ : Risques couverts et garanties
Déroulement de la formation et méthodes pédagogiques
Notre formation e-Learning permet aux stagiaires un apprentissage efficace et accessible à tous. Nos formations en distanciel sont composées de modules regroupant des articles actualisés et des références législatives. Les modules pédagogiques sont accompagnés de cas pratiques, d’exemples chiffrés et de cas concrets. Chaque stagiaire a la possibilité d’interroger le formateur en charge du programme soit par mail (sans interruption) soit par téléphone (aux heures ouvrées) avec une ligne directe dédiée ou au travers de notre chat en direct.
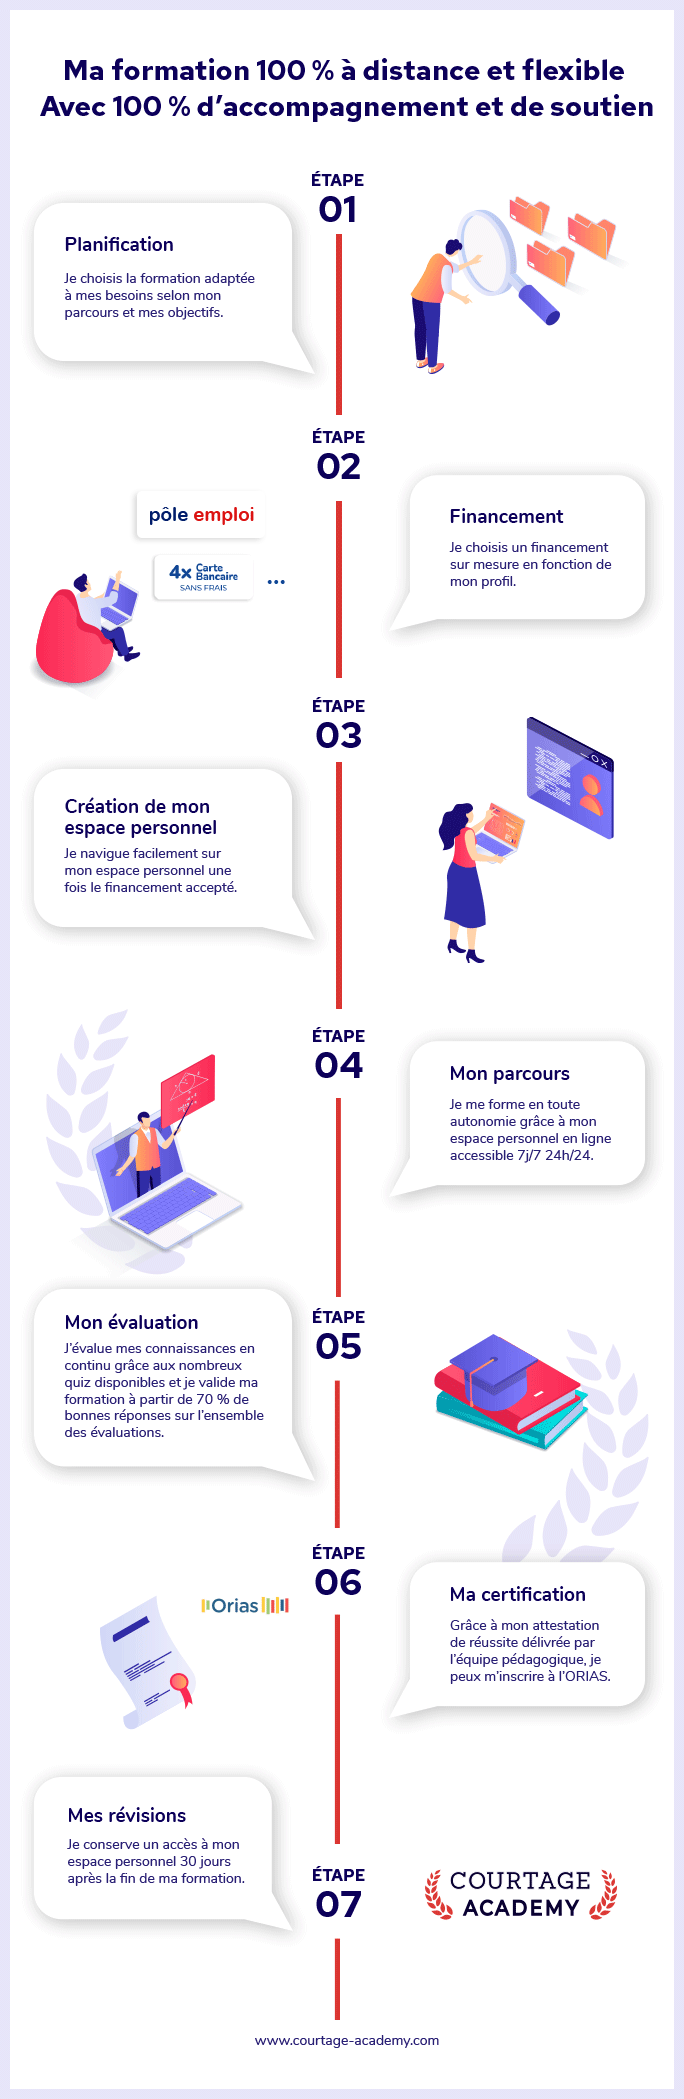
Tutorat et accompagnement au cours de la formation
Durant toute votre formation pour obtenir votre certificat d'IOBSP niveau 3 et d'IAS niveau 3, l’équipe de Courtage Academy reste à votre service pour toute question technique ou pédagogique. En cas de problème technique, ou pour toute question, notre support en ligne est là pour vous accompagner et vous apporter l’aide nécessaire :

Un spécialiste métier pourra être interrogé pour vous épauler à tout moment au cours de votre formation. Bien que cette formation se déroule en distanciel, vous ne vous retrouvez pas seul.
Test final de validation de l'IOBSP 3 et IAS niveau 3
Une validation des connaissances se fait à chaque étape de la formation pour notamment s’assurer de la qualité de l’apprentissage.
La validation de chaque formation se fait au travers de tests prenant la forme de QCM. Les réponses sont visées et le stagiaire connaît en temps réel le résultat de chaque test. Cela lui permet en plus d’auto-évaluer la qualité des connaissances acquises.
Pour réussir il faut obtenir un minimum de 70 % de bonnes réponses sur l’ensemble des QCM réalisés dans l'une et l'autre des formations.
Fonctionnement de notre Academy
- Les formations IAS niveau 3 et IOBSP niveau 3 se déroulent en ligne, en e-learning, tout comme les autres formations. Une fois l'inscription validée par le centre de formation, l'étudiant peut accéder à l'ensemble des cours et à son espace personnel 24h/24 et 7j/7.
- Les équipes de formation disposent d'outils de suivi pour analyser la progression et le rythme de chaque stagiaire, afin de les aider en cas de difficultés ou de décrochage.
- Les formations s'adaptent aux besoins spécifiques de chaque stagiaire, qu'il s'agisse de dyspraxie, de dyslexie ou de handicap, grâce à l'assistance d'organismes spécialisés.
- Pour valider les formations, un résultat minimum de 70 % est requis sur l'ensemble des tests effectués.
- Chaque étudiant dispose d'un identifiant et d'un mot de passe personnels pour accéder à son espace privé et suivre sa progression.
Aspects pratiques
Modalités d’inscription et de paiement
Inscrivez-vous directement en achetant votre formation, votre espace dédié à la formation sera alors immédiatement créé. Vous pouvez aussi demander à faire financer votre formation par France Travail si votre projet répond aux critères de l’organisme.
Nous pourrons vous accompagner pendant ce processus d’inscription. Nous avons aussi la possibilité de demander des aides au financement auprès de France Travail, de l’AGEFIPH et autres organismes
Démarrage et accès aux sessions de formation
Les formations étant en distanciel, les entrées en formation se font à tout moment. Dès l’inscription validée, vous aurez accès à la formation, et ce, 7j/7 et 24h/24.
Règlement intérieur
Le règlement intérieur s’applique à tous les stagiaires participant à une formation dispensée par courtage-academy.com, et ce, pendant toute la durée de la formation suivie.
Vos référents de formation
Référent pédagogique : Christophe Probst
04 72 75 65 65
Référent administratif : Cindy Revallo
04 72 75 65 65
Formation et accessibilité
Le contenu de nos formations, les fonctionnalités et quiz des différents modules sont tous accessibles aux personnes sourdes ou malentendantes. Celles-ci peuvent également consulter nos vidéos grâce à leurs sous-titres. Les personnes en situation de handicap peuvent avoir un accompagnement dédié, retrouvez ici la liste des organismes spécialisés.
Environnement technique
Pour suivre nos formations dans de bonnes conditions, il vous faudra avoir une certaine aisance avec un ordinateur, mais également savoir utiliser internet. Les apprenants doivent savoir utiliser au minimum les principales applications d’un poste de travail sous Windows ou Mac (messagerie, navigateur Web, bureautique...).
- Avoir un accès internet stable
- Avoir à sa disposition, pendant toute la durée de la formation, un ordinateur personnel (Apple ou PC) avec un navigateur récent (Windows : Microsoft Edge (dernière version), Google Chrome (dernière version), Firefox (dernière version) ; Mac : Safari (dernière version), Google Chrome (dernière version), Firefox (dernière version))
- Vous devrez permettre à votre navigateur l’utilisation des cookies sur notre site. Les formations étant chronométrées, ces derniers serviront notamment à enregistrer votre progression sur votre navigateur
Durée d’accès à la formation
Vous disposez de 12 mois pour compléter votre formation. Si vous la terminez avant la date limite, vous continuerez à avoir accès au contenu afin de pouvoir approfondir vos connaissances et réviser grâce aux corrections disponibles dans votre espace personnel.
Votre équipe
Responsable de la formation et des contenus de Courtage Academy. Plus de 15 ans d’expérience dans le courtage en crédit immobilier et en assurances. Son profil LinkedIn.

Elle vous guide dans le choix de votre formation, vous conseille sur les solutions de financement et vous accompagne tout au long de votre parcours.
Vos questions
Questions fréquentes
À qui s’adressent ces deux formations ?
Aux professionnels, notamment de l’immobilier, qui veulent proposer à leurs clients le crédit immobilier et l’assurance emprunteur en complément de leur activité : comme mandataire d’un prêteur pour le crédit (mandataire d’un courtier, vous relevez du niveau II) et comme mandataire d’assurance pour l’assurance emprunteur.
Que reçoit-on à la fin des deux formations ?
Deux livrets de stage et deux attestations de formation, pour l’inscription à l’ORIAS en crédit et en assurance.
Combien de temps durent les deux formations ?
40 heures pour l’IOBSP niveau 3 et 14 heures pour l’IAS niveau 3, en ligne, avec un accès de 12 mois.
Combien coûtent les deux formations ?
436,50 € TTC au lieu de 485 €, grâce à la remise du panier : 10 % dès 2 formations, 15 % dès 3. Payables en une fois ou en quatre fois sans frais. Si vous trouvez la même formation moins chère dans un organisme certifié Qualiopi, nous nous alignons sur son prix avant votre inscription, ou vous remboursons la différence après l’achat (conditions en bas de page).
La formation est-elle finançable par le CPF ?
Non : depuis le 1er janvier 2023, ces formations ne sont plus éligibles au CPF. Elles peuvent en revanche être prises en charge par votre OPCO si vous êtes salarié, par le FIF-PL ou l’AGEFICE si vous êtes indépendant. Voir les aides et les démarches.
Proposez le crédit et l’assurance emprunteur à vos clients
54 heures en ligne, deux capacités de niveau III, 436,50 €.
Ajouter les deux au panier – 436,50 €